Dầu tăng nhờ USD yếu và lo ngại gián đoạn nguồn cung Nga; vàng lập đỉnh 4 tháng, bạc vượt 40 USD/ounce; đồng và kim loại được hỗ trợ từ dữ liệu sản xuất Trung Quốc; ngũ cốc chịu áp lực nguồn cung; cà phê và ca cao điều chỉnh.

Giá dầu tăng nhờ USD yếu và lo ngại gián đoạn nguồn cung từ Nga
Giá dầu Brent tăng 1% lên 68,06 USD/thùng trong phiên đầu tuần khi đồng USD suy yếu và căng thẳng Nga–Ukraine leo thang, làm dấy lên lo ngại về nguy cơ gián đoạn nguồn cung. Trong khi đó, WTI tăng 1,1% lên 64,90 USD/thùng, dù thị trường Mỹ nghỉ lễ Lao động khiến thanh khoản giảm.
Căng thẳng địa chính trị tiếp tục nóng lên khi Ukraine đáp trả các cuộc tấn công bằng máy bay không người lái của Nga, làm dấy lên lo ngại nguồn cung dầu Nga suy giảm. Dữ liệu vận chuyển cho thấy xuất khẩu dầu Nga giảm xuống mức thấp nhất 4 tuần, chỉ còn 2,72 triệu thùng/ngày.
Nhà đầu tư theo dõi sát cuộc họp OPEC+ ngày 7/9 và báo cáo lao động Mỹ. Dự báo tồn kho dầu có thể tăng trở lại cuối 2025 – đầu 2026, gây áp lực giảm giá.
Vàng và bạc tăng mạnh nhờ kỳ vọng Fed cắt lãi suất
Giá vàng giao ngay tăng 0,7% lên 3.493,51 USD/ounce – mức cao nhất kể từ tháng 4/2025, nhờ kỳ vọng Fed sẽ hạ lãi suất ngay trong tháng này. Hợp đồng vàng kỳ hạn tháng 12 tăng 0,8% lên 3.569,8 USD/ounce.
Bạc cũng tăng 1,6% lên 41,820 USD/ounce, mức cao nhất kể từ 2011. Bình luận ôn hòa từ các quan chức Fed cùng phán quyết của tòa án Mỹ về tính hợp pháp của thuế quan thời Trump đã gây sức ép lên USD và thúc đẩy nhu cầu kim loại quý.
Thị trường đang chờ báo cáo việc làm phi nông nghiệp Mỹ để xác định mức độ điều chỉnh lãi suất sắp tới. Ngoài ra, bạch kim cũng tăng 0,9% lên 1.376,95 USD/ounce và palladium cũng tăng nhẹ 0,8% lên 1.118,12 USD/ounce
Đồng đạt đỉnh một tháng nhờ dữ liệu sản xuất Trung Quốc
Giá đồng trên sàn COMEX phiên thứ 2 kết ở 4,5955 USD/pound. Giá đồng LME tăng 0,3% lên 9.928 USD/tấn, cao nhất từ 24/7 và nối dài chuỗi 3 phiên tăng liên tiếp. Hợp đồng đồng tại Thượng Hải cũng tăng 0,7% lên 79.780 CNY/tấn.
Số liệu khảo sát tư nhân cho thấy sản xuất Trung Quốc tháng 8 tăng nhanh nhất trong 5 tháng, giúp củng cố triển vọng nhu cầu kim loại. Đồng USD yếu hơn cũng hỗ trợ thị trường.
Trong khi đó, nhôm giữ giá, kẽm và nickel tăng, còn thiếc giảm 0,4%.
Quặng sắt giảm do nhu cầu thép suy yếu
Giá quặng sắt trên sàn Đại Liên giảm 2,7% xuống 766 CNY/tấn, thấp nhất 1 tuần, do lợi nhuận ngành thép thu hẹp và kỳ vọng cắt giảm sản xuất tại các khu vực miền Bắc Trung Quốc trước lễ duyệt binh 3/9.
Trên sàn Singapore, giá quặng sắt kỳ hạn tháng 10 cũng giảm hơn 2% xuống 102,20 USD/tấn, chạm đáy một tuần. Triển vọng nhu cầu thép tại Trung Quốc vẫn ảm đạm do bất động sản suy yếu, kéo giảm giá nguyên liệu thô.
Lúa mì giảm gần 1%, ngô và đậu tương chịu áp lực nguồn cung
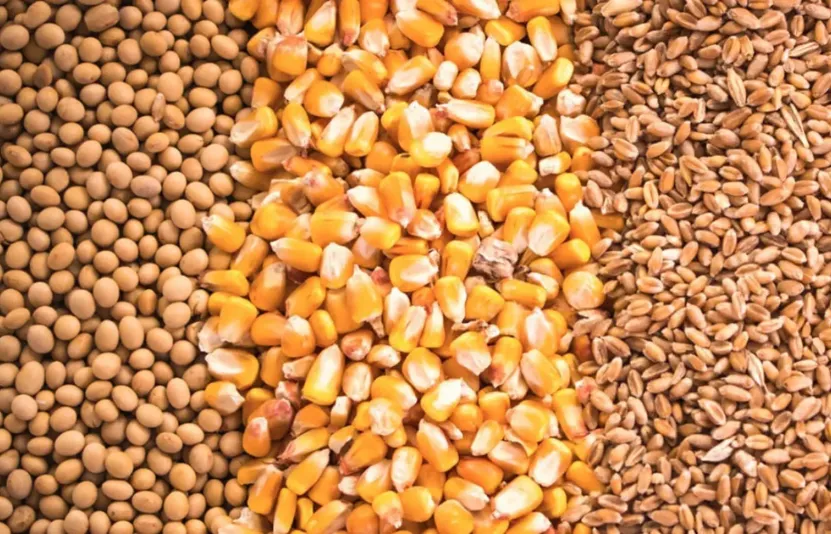
Trên sàn CBOT, giá lúa mì giảm 0,9% xuống 5,29 USD/giạ do nguồn cung dồi dào từ khu vực Biển Đen và dự báo sản lượng kỷ lục ở Úc. Ngô giảm 0,2% còn 4,19-1/2 USD/giạ, đậu tương giảm 0,2% còn 10,52-1/4 USD/giạ, chịu tác động từ triển vọng mùa vụ thuận lợi tại Mỹ.
Úc dự kiến sản xuất 33,8 triệu tấn lúa mì trong niên vụ 2025/26, cao hơn 22% so với trung bình 10 năm. Nga cũng đẩy mạnh xuất khẩu nhờ nguồn cung mới, tiếp tục gây áp lực giảm giá.
Ngược lại, đậu tương gần đây được hỗ trợ bởi kỳ vọng Trung Quốc sẽ tăng mua hàng Mỹ, dù chưa có thỏa thuận nào được xác nhận. Giới giao dịch đang theo sát các cuộc đàm phán thương mại Mỹ–Trung.
Đường trắng lên đỉnh 2,5 tháng, cà phê robusta điều chỉnh
Đường trắng ICE tăng 1,9% lên 502,10 USD/tấn, cao nhất từ giữa tháng 5, được hỗ trợ bởi nguồn cung Brazil chuyển dịch từ ethanol sang đường. Thời tiết khô hạn tại Brazil cũng góp phần đẩy giá.
Trong khi đó, cà phê robusta giảm 3,88% còn 4.628 USD/tấn sau khi tăng mạnh 45% trong tháng 8, do áp lực chốt lời. Cà phê arabica ICE tăng 0,03% lên 3,694 USD/pound. Tuy nhiên, triển vọng dài hạn vẫn tích cực nhờ Mỹ áp thuế 50% với cà phê Brazil, làm gián đoạn thương mại.
Ca cao London giảm 0,5% xuống 5.278 GBP/tấn do nguồn cung mới từ Ghana, Cameroon và điều kiện thời tiết thuận lợi tại Bờ Biển Ngà.




_thumb_350.png)


_thumb_500.png)

_12_thumb_500.png)