Thị trường hàng hóa 03/09/2025: Dầu giảm mạnh trước họp OPEC+, vàng lập kỷ lục mới, ngũ cốc suy yếu, cà phê phục hồi, đường rơi đáy 4 tuần, ca cao đi ngang và bông giữ đà tăng.

Giá dầu giảm hơn 2% trước thềm cuộc họp OPEC+
Trong phiên thứ Tư, giá dầu thế giới lao dốc trên 2% khi thị trường chờ đợi cuộc họp OPEC+ cuối tuần. Nhiều khả năng nhóm sẽ cân nhắc tăng thêm sản lượng từ tháng 10, sớm hơn một năm so với kế hoạch.
Dầu Brent giảm 2,23% xuống còn 67,6 USD/thùng, trong khi WTI hạ 2,47% xuống 63,97 USD/thùng.
Theo giới phân tích, nếu tăng hạn ngạch, thị trường có thể rơi vào tình trạng dư cung từ cuối 2025 sang 2026, trừ khi OPEC+ siết lại chính sách sau đó. Ngoài yếu tố nguồn cung, dữ liệu lao động Mỹ yếu và việc Nigeria phải ngừng một phần công suất tại nhà máy lọc dầu Dangote cũng tạo thêm áp lực lên giá dầu.
Vàng nối dài đà kỷ lục, bạc lên đỉnh 13 năm
Vàng tăng mạnh hơn 1%, chốt phiên ở 3.559,26 USD/ounce, sau khi báo cáo việc làm Mỹ cho thấy số lượng vị trí tuyển dụng thấp hơn dự kiến. Dữ liệu này càng củng cố kỳ vọng rằng Fed sẽ hạ lãi suất 25 điểm cơ bản trong cuộc họp tháng 9, với xác suất thị trường định giá lên tới 98%.
Giới phân tích nhận định vàng còn dư địa tăng, với mục tiêu ngắn hạn quanh 3.600–3.800 USD/ounce, thậm chí có thể hướng tới 4.000 USD vào đầu năm 2026.
Bạc, bạch kim và palladium cũng đồng loạt tăng, trong đó bạc vượt 41 USD/ounce, cao nhất kể từ 2011.
Đồng chạm đỉnh 5 tháng, kẽm và nickel tăng
Trên sàn COMEX, giá đồng giảm 0,24% so với phiên trước, chốt tại 4,63%. Giá đồng LME giữ ở mức 9.981,5 USD/tấn sau khi có lúc vượt 10.038 USD – mức cao nhất kể từ tháng 3. Kỳ vọng Fed hạ lãi suất và đồng USD yếu là động lực chính.
Tại Trung Quốc, hoạt động dịch vụ tháng 8 tăng nhanh nhất 15 tháng, giúp cải thiện triển vọng nhu cầu kim loại. Trong nhóm kim loại cơ bản, kẽm tăng 0,5% lên 2.879 USD/tấn sau khi chạm 2.900 USD. Nhôm ổn định ở 2.618,5 USD/tấn, chì tăng 0,4% lên 2.000,5 USD/tấn, thiếc và nickel cũng duy trì sắc xanh.
Quặng sắt nối dài đà tăng, Goldman Sachs nâng dự báo
Hợp đồng quặng sắt tháng 1/2026 trên sàn Đại Liên tăng 0,71% lên 777 NDT/tấn (108,63 USD), trong khi hợp đồng tháng 10 trên sàn Singapore tăng 0,77% đạt 103,25 USD/tấn.
Goldman Sachs nâng dự báo giá trung bình quý IV/2025 lên 95 USD/tấn, so với mức 90 USD trước đó, đồng thời giữ nguyên dự báo cuối 2026 ở 80 USD/tấn.
Dù giá hồi phục, nhu cầu quặng vẫn yếu khi các nhà máy thép Trung Quốc tại Đường Sơn phải cắt giảm sản lượng vì yêu cầu môi trường phục vụ lễ duyệt binh. Tiêu thụ dự kiến tăng trở lại sau ngày 04/09 khi lệnh hạn chế kết thúc.
Ngô, đậu tương và lúa mì đồng loạt giảm
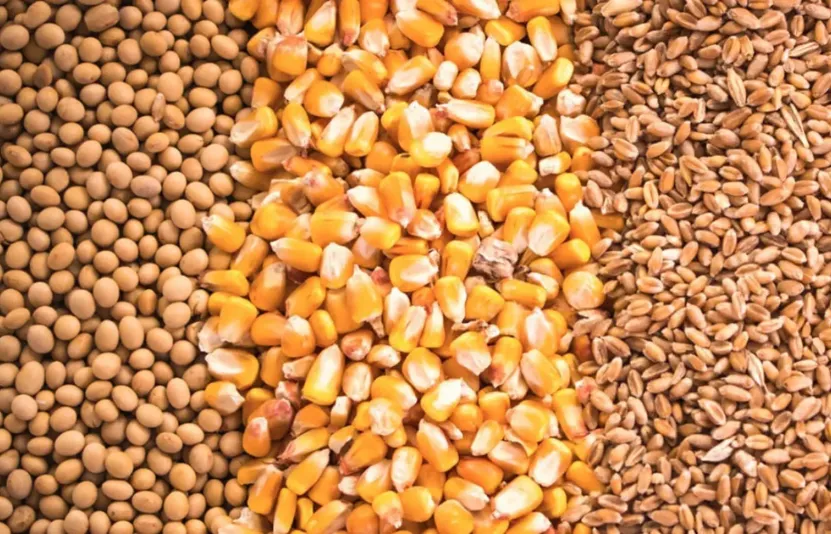
Hợp đồng ngô Mỹ hạ nhiệt sau khi chạm đỉnh sáu tuần, chịu áp lực từ triển vọng vụ mùa bội thu và hoạt động chốt lời kỹ thuật. Đậu tương giảm phiên thứ hai liên tiếp, xuống mức thấp nhất kể từ 20/8, do Trung Quốc vẫn chưa tăng mua hàng mới từ Mỹ giữa bối cảnh căng thẳng thương mại.
Lúa mì cũng giảm khi nguồn cung toàn cầu dồi dào, đặc biệt từ Nga và Australia. Tại sàn CBOT, đậu tương tháng 11 giảm 0,9%, chốt ở 10,32 USD/giạ, ngô tháng 12 giảm 1,2% còn 4,18 USD/giạ, còn lúa mì tháng 12 giảm 1,2% lùi về 5,23 USD/giạ.
Cà phê phục hồi, đường rơi xuống đáy 4 tuần
Thị trường cà phê Arabica tháng 12 bật tăng 0,89% sau cú sụt mạnh hôm trước, chốt ở 3,7365 USD/pound. Robusta ICE tháng 11 tăng 1,25% lên 4.454 USD/tấn, được hỗ trợ bởi lượng tồn kho giảm và lo ngại thời tiết khô hạn ảnh hưởng đến giai đoạn ra hoa tại Brazil.
Ngược lại, đường tiếp tục suy yếu. Đường thô NY lùi 0,74% xuống 16,03 cents/pound, còn đường trắng London giảm 1,34% về 484,40 USD/tấn, gần mức thấp nhất 4 tuần. Giới thương nhân nhận định mùa mía thuận lợi tại Ấn Độ và Thái Lan, cộng với xu hướng ưu tiên sản xuất đường thay vì ethanol ở Brazil, đang giữ giá ở mức thấp.
Ca cao ổn định, bông giữ vững đà tăng
Ca cao London gần như đi ngang ở mức 5.265 GBP/tấn, trong khi ca cao New York tăng 1,63% lên 7.669 USD/tấn. Thị trường dự báo giá ca cao sẽ giảm về cuối 2025 do dư cung toàn cầu mở rộng.
Ngược lại, bông có phiên đi lên khi hợp đồng tăng 10–16 điểm, bất chấp chất lượng mùa vụ tại Mỹ bị đánh giá thấp hơn. Tình hình thời tiết khô hạn tại một số bang vẫn là yếu tố hỗ trợ xu hướng giá.




_thumb_350.png)


_thumb_500.png)

_12_thumb_500.png)