
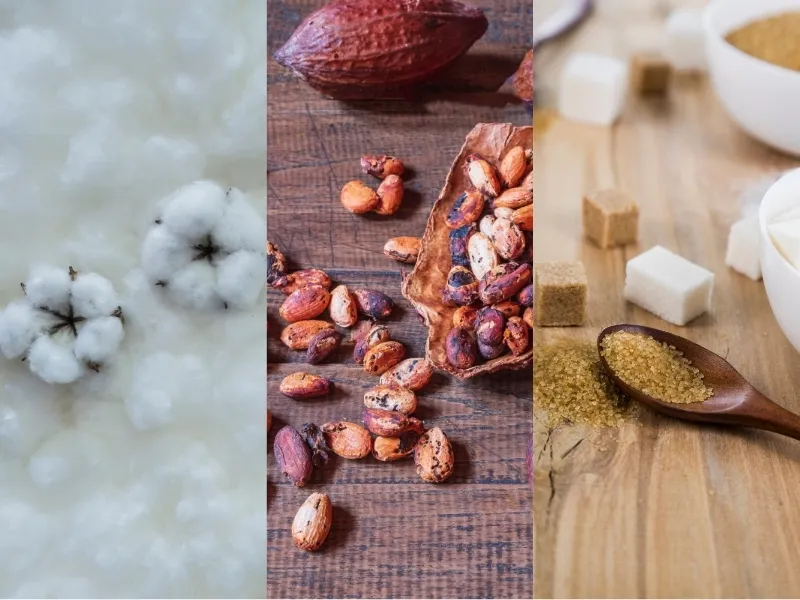
Thị trường nguyên liệu công nghiệp 7/8: Tỷ lệ bông tốt Mỹ chạm đáy 42% củng cố đà tăng giá; giá đường Ấn Độ vọt tăng 10% lên đỉnh kỷ lục do thiếu cung; trong khi sàn ca cao biến động mạnh quanh mốc 4.612 bảng Anh/tấn.

Thị trường Bông
Thống kê doanh số xuất khẩu từ Bộ Nông nghiệp Mỹ (USDA) cho tuần kết thúc ngày 30/7, công bố hôm thứ Năm, xác nhận lượng bán ròng bông của Mỹ dành cho niên vụ kế tiếp đạt 242.100 kiện, hạ nhiệt so với mức 352.400 kiện ghi nhận ở tuần kết thúc ngày 23/7. Theo nhận định từ ông Jon Marcus, Chủ tịch hãng Lakefront Futures and Options (Chicago), quy mô xuất khẩu hiện tại vẫn duy trì ở trạng thái tích cực và chưa xuất hiện rào cản kỹ thuật rõ nét nào đủ sức cản đà đi lên của sàn giao dịch. Vị chuyên gia đánh giá thị trường đang bắt đầu định hình một chu kỳ tăng giá tương đối vững chắc.
Song song với các số liệu thương mại, dòng tiền đầu tư tiếp tục bám sát các biến động thời tiết tại những vành đai gieo trồng bông trọng điểm ở Mỹ và quốc tế để đo lường rủi ro nguồn cung. Trạng thái thời tiết bất lợi tại các vùng sản xuất cốt lõi đóng vai trò bệ đỡ cho mặt bằng giá khi làm gia tăng mối lo ngại suy giảm năng suất và thắt chặt nguồn cung toàn cầu.
Báo cáo khí tượng định kỳ của USDA chỉ ra rằng tại vùng Great Plains, tình trạng nhiều mây đi kèm mưa rào rải rác tiếp tục xuất hiện tại bang Kansas và các khu vực lân cận, xoay quanh một khối không khí lạnh đang trong quá trình suy suy yếu. Trong khi đó, hình thái khô nóng gay gắt vẫn bao trùm khu vực Southern Plains, còn nền nhiệt cao cũng đang có dấu hiệu quay trở lại vành đai Northern Plains.
Các thủ phủ trồng bông trên vùng Great Plains nước Mỹ, đặc biệt là vành đai trải dài từ Texas qua Oklahoma đến Kansas, phụ thuộc rất lớn vào lượng mưa tự nhiên cùng độ ẩm nền đất. Do đó, tiềm năng năng suất mùa vụ tại các khu vực này đặc biệt nhạy cảm và dễ tổn thương trước các đợt hạn hán hay sóng nhiệt cực đoan.
Thị trường Ca cao
Giới giao dịch ghi nhận biên độ biến động trên sàn ca cao vẫn đang ở mức rất cao, khi giá từng bứt phá chạm đỉnh một tháng ở mốc 4.612 bảng Anh/tấn trong phiên thứ Tư trước khi nhanh chóng quay đầu lao dốc.
Tâm điểm của dòng tiền tiếp tục dồn vào triển vọng quy mô sản lượng trong niên vụ 2026/27. Theo các nhà môi giới, đà suy giảm sản lượng dự kiến sẽ giúp tái thiết lập lại cán cân cung - cầu cân bằng hơn, sau giai đoạn thị trường gánh chịu áp lực dư thừa nguồn cung đáng kể trong niên vụ 2025/26.
Tại Trung Phi, sản lượng ca cao thương phẩm của Cameroon đã sụt giảm 20% trong niên vụ 2025/26, đảo ngược hoàn toàn đà bứt phá của niên vụ trước đó. Theo thông tin từ cơ quan quản lý ngành ca cao nước này, diễn biến trên phản ánh sự sụt giảm nghiêm trọng về khối lượng nguồn cung phục vụ cho cả kênh xuất khẩu lẫn hoạt động chế biến nội địa.
Thị trường Đường
Báo cáo chính thức từ Hiệp hội Công nghiệp Mía đường Brazil (UNICA) xác nhận sản lượng đường tại vành đai Trung – Nam Brazil, thủ phủ chế biến đường quy mô nhất của quốc gia này, đã lao dốc 26,33% xuống còn 3,9 triệu tấn trong tháng 6 so với cùng kỳ năm ngoái.
Tại Nam Á, giá đường nội địa ở Ấn Độ đã leo dốc 10% chạm mức cao kỷ lục lịch sử trong tháng qua. Giới thương nhân và giới chức chuyên ngành dự báo mặt bằng giá sẽ tiếp tục giữ ở mức cao trong ít nhất ba tháng tới, dưới tác động cộng hưởng từ nguồn cung thắt chặt và sức mua tăng vọt vào mùa lễ hội.
Thống kê bổ sung từ USDA cho thấy tỷ lệ diện tích bông Mỹ được đánh giá ở mức tốt đến xuất sắc chỉ đạt 42%, ghi nhận mức đáy thấp nhất kể từ quý IV/2024. Đáng chú ý, các vành đai canh tác bông tại Tây Texas vẫn chưa vượt qua giai đoạn thử thách khí hậu khắc nghiệt nhất theo chu kỳ mùa vụ, do đó rủi ro đối với triển vọng nguồn cung toàn cục vẫn duy trì ở mức cao.





_thumb_350.png)


_12_thumb_500.png)


_11_thumb_500.png)


