Góc nhìn nhà giao dịch hàng hóa phái sinh | 2/10/2026
1. Bức tranh hôm nay: giá đi ngang, rủi ro thì không
Brent chốt ngày 1/10 quanh 96,76 USD/thùng, giảm 1,30% so với phiên trước, nhưng vẫn đang hướng tới mức tăng hơn 8% trong tháng. Các nguồn dữ liệu khác ghi nhận Brent giao dịch cao hơn, trong vùng 102–104 USD (có nơi cho giá Brent khoảng 102,45 USD). Chênh lệch này đến từ việc mỗi nguồn trích một hợp đồng và một thời điểm khác nhau. Điều quan trọng hơn cả mức giá là xu hướng: dầu đang đi ngang ở vùng cao, không phải vùng bình thường.
Để thấy "vùng cao" này bất thường đến mức nào, hãy nhìn lại điểm xuất phát. Brent mở đầu năm 2026 ở khoảng 61 USD/thùng và kết thúc quý I ở 118 USD/thùng. Nguyên nhân là xung đột quân sự ngày 28/2 ở Trung Đông và việc eo biển Hormuz bị đóng cửa trên thực tế.
2. Hormuz: lỗ hổng lớn nhất trong an ninh năng lượng toàn cầu
Trước chiến sự, Hormuz là tuyến vận chuyển khoảng một phần năm lượng dầu toàn cầu. Theo các báo cáo thị trường, hoạt động vận tải qua eo biển này gần như sụp đổ từ khi xung đột nổ ra, gây ra gián đoạn năng lượng lớn nhất từng được ghi nhận.
Tin tích cực là dòng chảy đang hồi phục. Trong tháng này, nguồn cung dầu Trung Đông phục hồi mạnh, lưu lượng qua Hormuz đạt 13,2 triệu thùng/ngày, và Ả Rập Xê Út khởi động lại xuất khẩu từ cảng Yanbu sau khi khôi phục đường ống Đông–Tây, tạo tuyến vòng tránh Hormuz. Goldman Sachs ước tính tổng xuất khẩu vùng Vịnh đã phục hồi lên khoảng 23,3 triệu thùng/ngày, tính cả các lô "xuất khẩu tối".
Vậy vì sao giá vẫn không về lại vùng 60–70 USD? Vì phục hồi một phần không đồng nghĩa với bình thường hóa. Theo EIA, sản lượng Trung Đông khó trở lại gần mức trước xung đột trước đầu năm 2027.
3. Ba lực kéo đang giữ giá ở vùng cao
Thứ nhất, đàm phán Mỹ–Iran bế tắc. Thông tin Tổng thống Trump không có ý định nới lỏng trừng phạt Iran làm dấy lên lo ngại về xuất khẩu của một trong những nhà sản xuất lớn của OPEC. Mỗi tiêu đề về đàm phán đều có thể đẩy giá lên hoặc xuống vài USD chỉ trong vài giờ.
Thứ hai, OPEC+ đứng ngoài cuộc. Thị trường kỳ vọng OPEC+ giữ nguyên hạn ngạch tháng 11 trong cuộc họp cuối tuần này. Điều này cho thấy ngay cả OPEC+ cũng không thể tăng sản lượng hiệu quả khi chưa có lối thoát qua Hormuz. Như một chuyên viên phân tích của Sparta Commodities nhận định, sản lượng OPEC chỉ tăng được khi dòng chảy hai chiều qua Hormuz trở lại bình thường.
Thứ ba, kỳ vọng của giới phân tích liên tục bị nâng lên. Khảo sát tháng 9 của Reuters đưa Brent bình quân 2026 lên 89,05 USD/thùng, tăng từ 85,08 USD của tháng trước, khi giới phân tích không còn kỳ vọng thị trường sớm bình thường hóa.
4. Góc nhìn phái sinh: nơi rủi ro được "niêm yết giá"
Với người làm hợp đồng tương lai và quyền chọn, có ba điểm tôi theo dõi sát (đây là khung phân tích của tôi, không phải dữ liệu từ nguồn trích dẫn):
- Chênh lệch Brent–WTI. Khi khoảng cách này giãn rộng, đó thường là dấu hiệu của cú sốc cung theo vùng. Trong khủng hoảng Hormuz, Brent giao dịch với mức premium lớn hơn so với WTI vì gián đoạn Trung Đông tác động trực tiếp hơn lên các thùng dầu định giá theo Brent.
- Cấu trúc kỳ hạn. Khi thị trường lo thiếu hụt tức thời, các hợp đồng gần thường đắt hơn hợp đồng xa (backwardation). Độ dốc của đường cong cho biết thị trường tin cú sốc kéo dài bao lâu.
- Độ lệch (skew) của quyền chọn. Nhu cầu mua call out-of-the-money tăng lên khi giới đầu tư phòng hộ rủi ro đột biến tiêu đề. Đây là "phí bảo hiểm địa chính trị" theo đúng nghĩa đen.
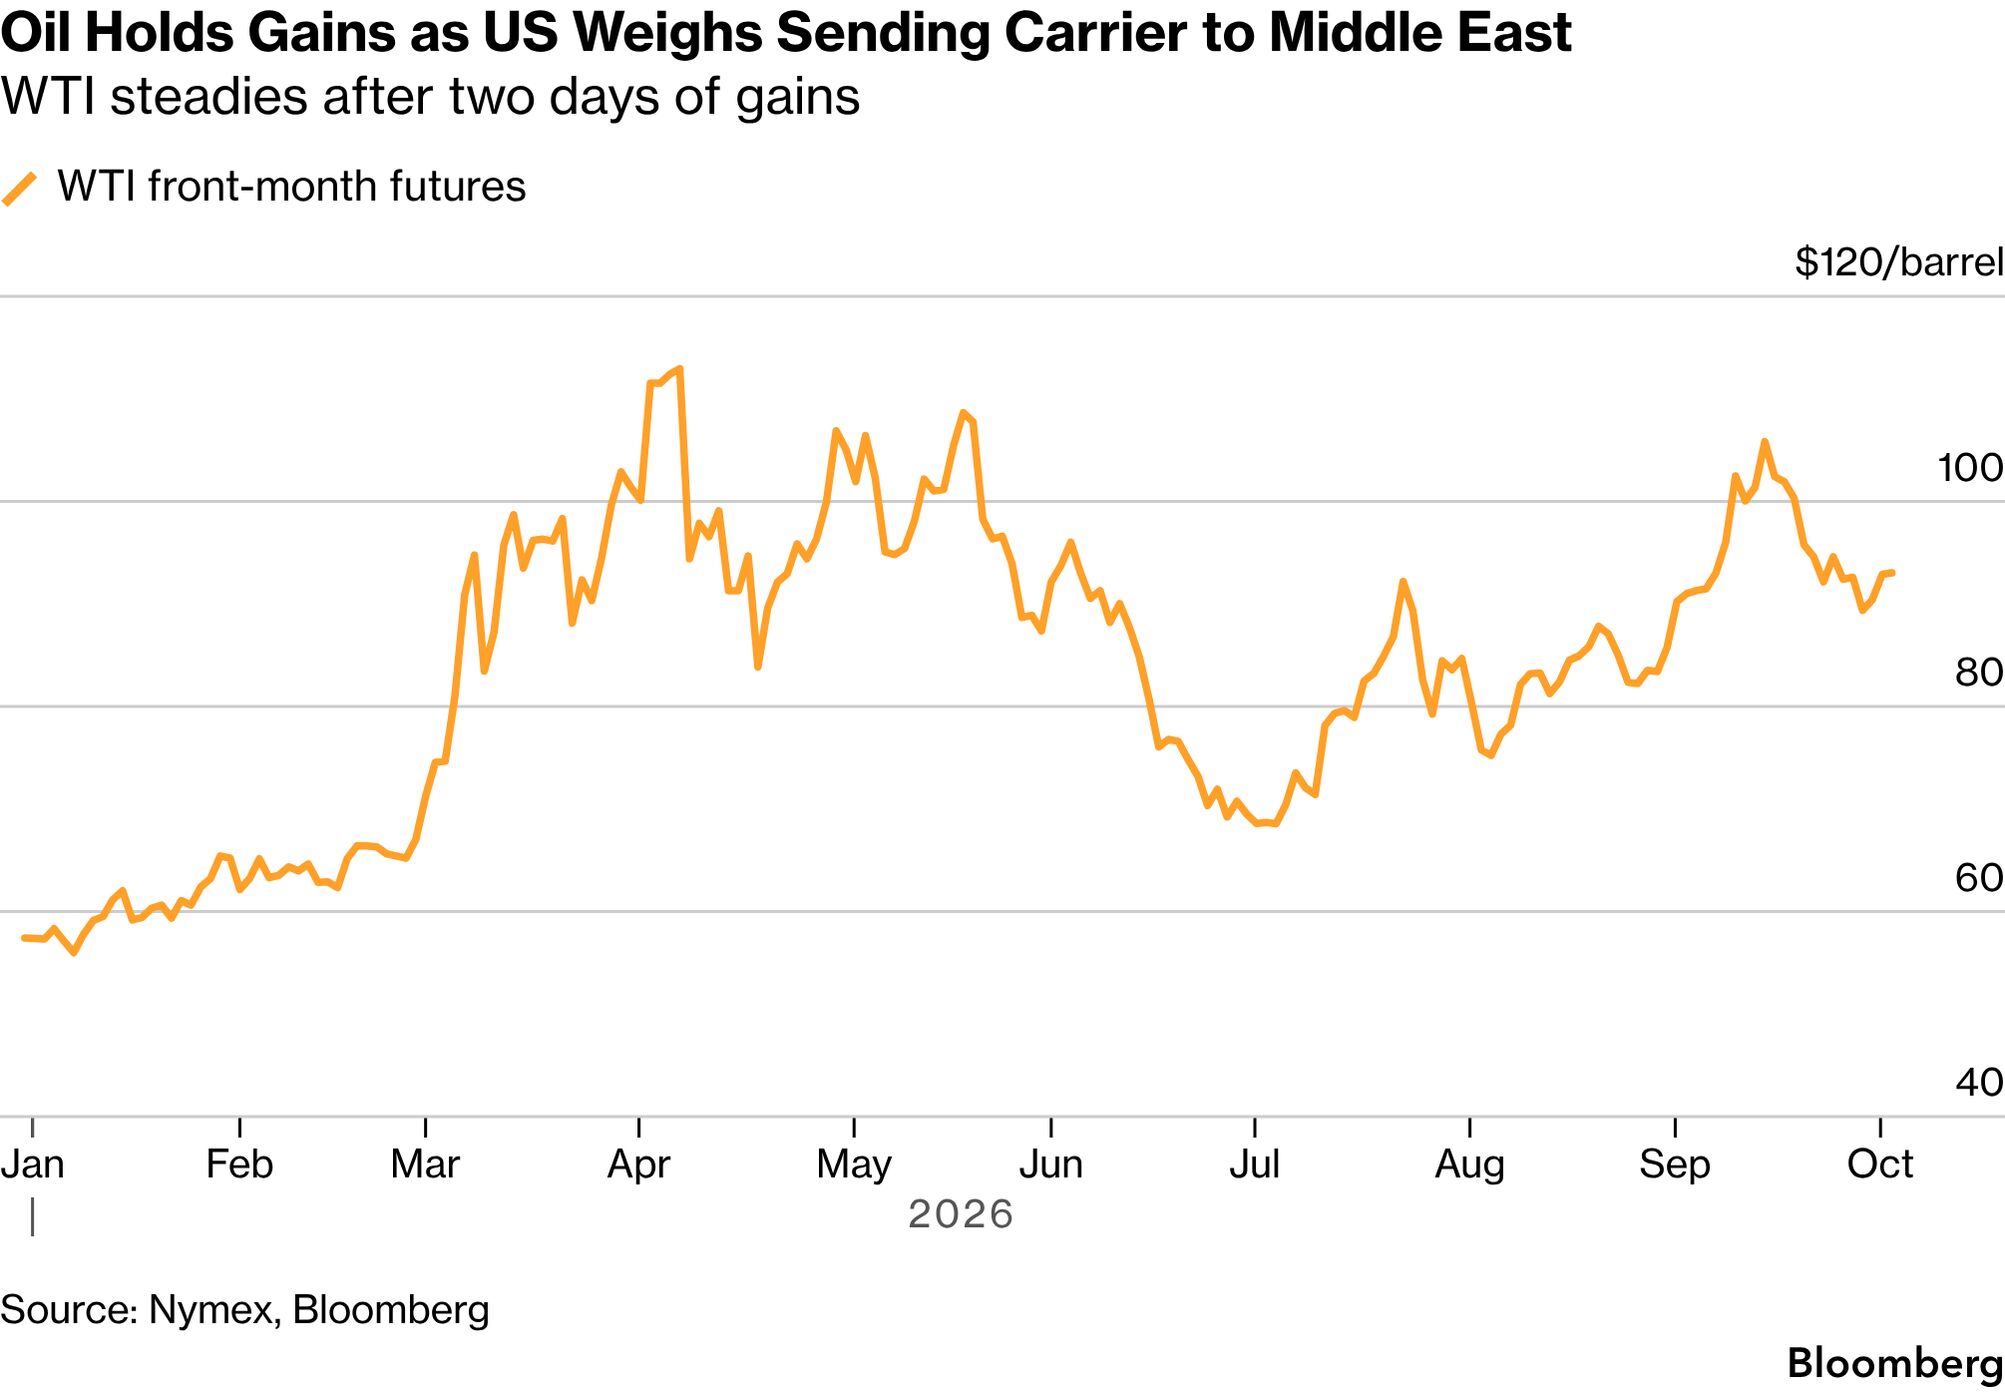
Source: Nymex, Bloomberg
5. KỊCH BẢN GIÁ DẦU QUÝ IV/2026: 3 ĐƯỜNG ĐI, 1 BIẾN SỐ DUY NHẤT
Brent đang đi ngang ở vùng gần 100 USD/thùng, và gần như mọi kịch bản quý IV đều xoay quanh một câu hỏi: eo biển Hormuz bao giờ mở lại bình thường? Dưới đây là 3 kịch bản tôi đang theo dõi, kèm tín hiệu để nhận biết kịch bản nào đang thắng thế.
Kịch bản 1: Đột phá ngoại giao (giá giảm)
- Điều kiện: Mỹ và Iran đạt thỏa thuận, Hormuz mở lại có kiểm soát.
- Hệ quả: phần "phí rủi ro địa chính trị" trong giá bị rút nhanh. Giá có thể giảm mạnh trong thời gian ngắn, và các vị thế mua đông đúc dễ bị bán tháo hàng loạt.
- Tín hiệu: tiêu đề ngoại giao tích cực, lưu lượng tàu qua Hormuz tăng đều, chênh lệch Brent–WTI thu hẹp.
Kịch bản 2: Bế tắc kéo dài (đi ngang vùng cao)
- Điều kiện: đàm phán không tiến triển, dòng chảy phục hồi chậm.
- Hệ quả: giá dao động trong biên độ rộng, phản ứng theo từng tiêu đề. Đây là kịch bản thị trường đang định giá nhiều nhất hiện nay.
- Tín hiệu: OPEC+ giữ nguyên hạn ngạch tháng 11 (đây cũng là kỳ vọng của thị trường cho cuộc họp cuối tuần này), giới phân tích tiếp tục nâng dự báo.
Kịch bản 3: Leo thang mới (giá bật tăng)
- Điều kiện: tấn công tàu hoặc đổ vỡ đàm phán.
- Hệ quả: giá bật tăng nhanh, đường cong kỳ hạn dốc hơn, nhu cầu phòng hộ bằng quyền chọn tăng vọt.
- Tín hiệu: tin tấn công trên biển, phí bảo hiểm hàng hải tăng, Brent phá các đỉnh gần nhất.
Con số tham khảo: mô hình của Trading Economics dự báo Brent đạt khoảng 113,44 USD/thùng vào cuối quý này. Đây là dự báo từ mô hình, không phải cam kết, và các tổ chức khác đưa ra con số khác nhau.
6. Kết luận: giá dầu là một cuộc bỏ phiếu về ngoại giao
Thị trường dầu mỏ cuối năm 2026 không còn là câu chuyện cân đối cung cầu thuần túy. Nó là cuộc bỏ phiếu hằng ngày về khả năng Hormuz mở lại. Nhà đầu tư nên theo dõi ba thứ: tiến trình đàm phán, lưu lượng thực tế qua Hormuz và Yanbu, và độ dốc đường cong kỳ hạn. Những gì xảy ra ở ba chỗ đó sẽ quyết định giá trước khi các bảng cân đối của IEA hay EIA kịp cập nhật.
Lưu ý: Bài viết mang tính phân tích, Giao dịch phái sinh có đòn bẩy và rủi ro cao.
------------
LONG NGÔ | TƯ VẤN ĐẦU TƯ HÀNG HÓA PHÁI SINH
Phân tích thị trường - Hỗ trợ giao dịch
📲 Liên hệ (zalo) 0946.007.236
🔗 Profile cá nhân: Facebook
------
Giao dịch hàng hóa phái sinh – được Bộ Công Thương cấp phép
• Giao dịch online thuận tiện, nền tảng thân thiện
• Ký quỹ linh hoạt
• Thanh khoản cao
• T+0
• Giao dịch hai chiều: Mua & Bán




_thumb_350.png)


_7_thumb_500.png)
_thumb_500.png)